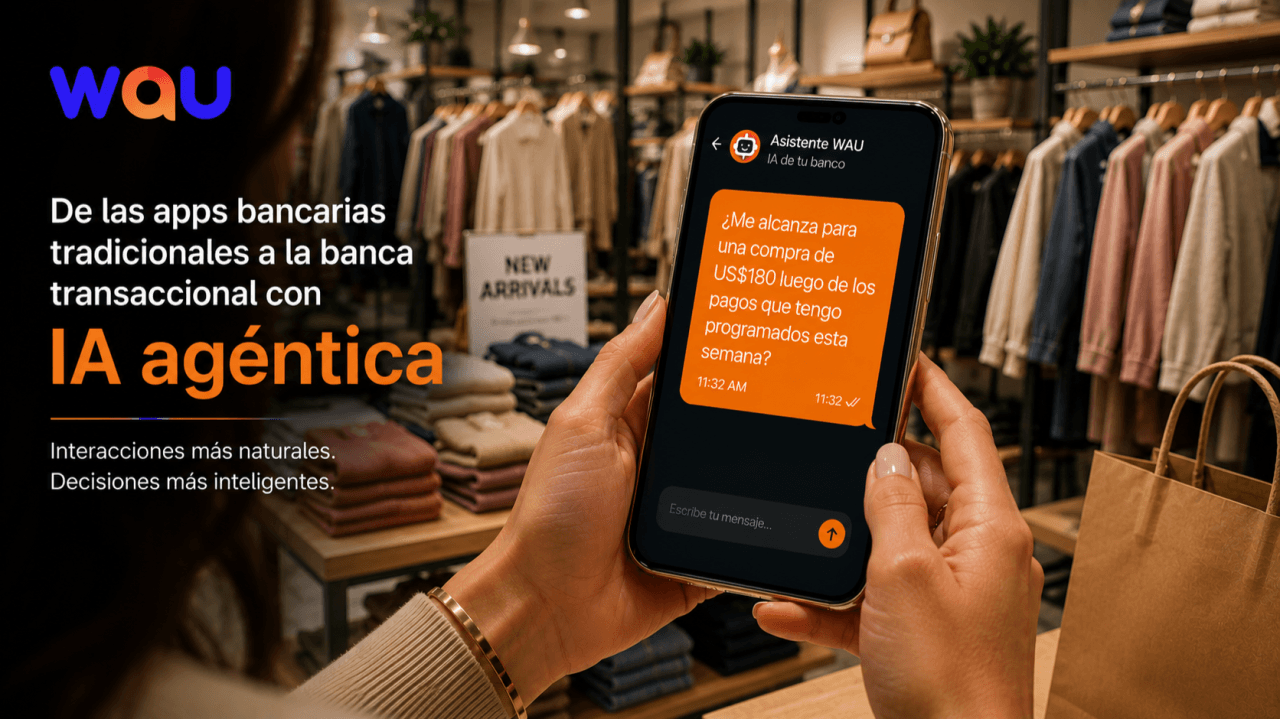
De las Apps bancarias tradicionales a la banca transaccional con IA agéntica
Durante años, las aplicaciones móviles de los bancos han seguido una lógica muy similar: menús, opciones, formularios, botones, pantallas estructuradas y flujos predefinidos.
El usuario ingresa, busca una opción, navega por varias pantallas, llena campos, confirma datos y finalmente ejecuta una operación.
Este modelo ha funcionado. De hecho, ha sido clave para digitalizar muchos servicios financieros que antes requerían una visita a una agencia, una llamada telefónica o un proceso manual.
Pero estamos entrando en una nueva etapa.
La evolución de la inteligencia artificial, especialmente de la IA agéntica, puede cambiar profundamente la manera en que los usuarios finales interactúan con los sistemas bancarios.
Ya no se trata únicamente de que el usuario “navegue” una aplicación.
Se trata de que el usuario “converse”, solicite, confirme y ejecute operaciones de forma más natural, directa y transaccional.
Imaginemos una app bancaria donde el usuario no tenga que buscar entre múltiples menús para encontrar lo que necesita, sino que simplemente pueda escribir o decir:
“Muéstrame cuánto gasté en supermercados este mes.”
“Transfiere Q500 a mi mamá.”
“Paga mi tarjeta de crédito el viernes.”
“¿Tengo suficiente saldo para cubrir mis pagos recurrentes de esta semana?”
“Programa el pago de mi colegiatura todos los meses.”
En este nuevo modelo, la aplicación bancaria deja de ser únicamente una interfaz de navegación y se convierte en una capa inteligente de interacción transaccional.
La experiencia pasa de ser estructurada a ser contextual.
De reactiva a proactiva.
De basada en menús a basada en intención.
Y esto, en mi opinión, representa uno de los cambios más importantes que veremos en la banca digital en los próximos años.
Pero la experiencia conversacional no es suficiente
Hay un punto muy importante que no debemos perder de vista.
Implementar una interfaz conversacional o un agente de IA dentro de una app bancaria no significa simplemente conectar un modelo de lenguaje a la aplicación móvil.
Ese sería un error.
En banca, una consulta no es solamente una consulta.
Una transferencia no es solamente una instrucción.
Un pago no es solamente una acción.
Cada interacción puede involucrar validaciones, límites, reglas de negocio, cumplimiento normativo, seguridad, autenticación, trazabilidad, disponibilidad de fondos, monitoreo antifraude, confirmaciones y registro transaccional.
Por eso, para que este tipo de experiencia funcione correctamente, se necesita una arquitectura moderna por debajo.
La IA puede ser la nueva cara de la interacción, pero necesita una base tecnológica sólida para operar con confianza.
La capa de integración ES clave
Uno de los mayores retos para los bancos será contar con una capa de integración moderna hacia el core bancario y los sistemas periféricos.
Muchos bancos todavía operan con arquitecturas donde las capacidades transaccionales están fuertemente acopladas a sistemas legacy, procesos batch, integraciones punto a punto o servicios difíciles de reutilizar.
En una experiencia tradicional, esto puede ser manejable porque el usuario sigue flujos definidos.
Pero en una experiencia agéntica, el usuario puede expresar una intención de muchas formas distintas.
La aplicación debe interpretar esa intención, traducirla en una acción concreta, validar si es posible, consultar diferentes sistemas, ejecutar la transacción y responder de forma clara.
Para lograrlo, se necesita una capa de APIs bien diseñada, segura, gobernada y alineada con los procesos reales del banco.
No basta con “exponer servicios”.
Se necesita diseñar capacidades digitales reutilizables.
Por ejemplo:
APIs para consultar saldos, movimientos, beneficiarios, límites, productos, pagos disponibles, comisiones, estados de transacción y alertas.
APIs para ejecutar transferencias, pagos, programación de operaciones, cambios de configuración y autorizaciones.
APIs para validar identidad, riesgo, reglas de negocio, consentimiento y trazabilidad.
En otras palabras, la app del futuro no puede depender de integraciones frágiles.
Debe estar conectada a una arquitectura que permita operar en tiempo real, con seguridad y con consistencia.
Lo que hemos visto en la práctica
En WAU hemos visto que muchas instituciones financieras todavía operan con infraestructuras que fueron diseñadas para una banca más tradicional: sistemas core robustos, pero con integraciones rígidas; procesos transaccionales confiables, pero no siempre preparados para operar en tiempo real; y modelos de datos que funcionan para la operación interna, pero que no necesariamente están listos para habilitar experiencias digitales más inteligentes.
Esto no significa que esos sistemas no sirvan. Al contrario, muchos de ellos han sostenido la operación bancaria durante años con altos niveles de estabilidad y confiabilidad.
El reto es que la nueva experiencia digital exige algo diferente.
Una app bancaria con IA agéntica no puede depender únicamente de pantallas conectadas a servicios aislados. Necesita una arquitectura que permita consultar, validar, ejecutar y notificar operaciones de forma segura, trazable y casi inmediata.
Por eso, desde nuestra experiencia, la modernización no debe verse solamente como un cambio tecnológico, sino como una evolución arquitectónica necesaria.
Los bancos que quieran avanzar hacia este tipo de experiencias deberán construir una capa moderna de integración hacia su core, con APIs bien gobernadas, datos limpios y una estructura transaccional basada en eventos.
Solo así será posible pasar de una banca digital basada en navegación a una banca digital basada en intención.
La data limpia será igual de importante que la IA
Otro elemento crítico será la calidad de los datos.
Un agente de IA dentro de una app bancaria puede responder muy bien desde el punto de vista lingüístico, pero si la información que consulta está incompleta, duplicada, desactualizada o mal estructurada, la experiencia será deficiente.
La confianza del usuario no se gana con una respuesta bonita.
Se gana con una respuesta correcta.
Y en servicios financieros, la precisión es indispensable.
Si el usuario pregunta cuánto gastó, cuánto debe, cuánto puede transferir o si tiene suficiente saldo para una obligación futura, la respuesta debe estar basada en datos confiables, oportunos y consistentes.
Por eso, antes de pensar en una experiencia bancaria agéntica, muchas instituciones deberán avanzar en temas como gobierno de datos, limpieza de catálogos, normalización de información transaccional, calidad de datos de clientes, trazabilidad y modelos de información integrados.
La inteligencia artificial no reemplaza la necesidad de una buena arquitectura de datos.
La hace más evidente.
Hacia una banca basada en eventos
Además de APIs y datos limpios, hay otro componente que será fundamental: una estructura transaccional basada en eventos.
¿Por qué?
Porque las interacciones agénticas no siempre serán lineales.
Un usuario puede solicitar una transferencia, luego pedir que se programe, después cambiar el monto, consultar si afectará su presupuesto y finalmente autorizarla.
Cada paso genera contexto.
Cada acción puede disparar validaciones.
Cada evento debe quedar registrado.
En una arquitectura moderna, los eventos permiten que los diferentes sistemas reaccionen de forma desacoplada y oportuna.
Por ejemplo:
- Cuando se inicia una transferencia, se genera un evento.
- Cuando se valida el beneficiario, se genera otro.
- Cuando se confirma la autenticación, otro.
- Cuando se ejecuta la transacción, otro.
- Cuando se notifica al usuario, otro.
Este enfoque permite mayor trazabilidad, mejor monitoreo, integración más flexible y una experiencia más fluida.
También permite que otros sistemas —riesgo, fraude, analítica, CRM, notificaciones, auditoría— puedan reaccionar sin depender de integraciones rígidas.
La banca agéntica no solo requiere una nueva interfaz.
Requiere una nueva forma de orquestar capacidades digitales.
El verdadero cambio no estará solo en la pantalla
Probablemente, cuando pensemos en el futuro de las apps bancarias, lo primero que imaginemos sea una interfaz conversacional moderna, con lenguaje natural y respuestas inteligentes.
Pero el verdadero cambio estará debajo de la superficie.
Estará en la capacidad del banco para convertir sus procesos, datos y sistemas en servicios digitales reutilizables.
Estará en la calidad de sus datos.
Estará en la seguridad de sus integraciones.
Estará en su capacidad para operar en tiempo real.
Estará en su madurez para pasar de arquitecturas rígidas a arquitecturas más modulares, apificadas y orientadas a eventos.
La IA agéntica puede transformar la experiencia del usuario final, pero solo si las instituciones financieras hacen el trabajo estructural necesario para soportarla.
De lo contrario, tendremos interfaces muy modernas conectadas a procesos que siguen siendo lentos, fragmentados o manuales.
Y eso no es transformación digital.
Eso es solo una nueva capa visual sobre los mismos problemas de siempre.
Conclusión
La próxima evolución de la banca digital no será únicamente tener una app más bonita, más rápida o con más opciones.
Será construir una experiencia donde el usuario pueda interactuar con su banco de una forma más natural, contextual y transaccional.
Una experiencia donde no tenga que entender la estructura interna del banco para poder operar.
Una experiencia donde la tecnología se adapte mejor a la intención del usuario.
Pero para llegar ahí, los bancos deberán modernizar mucho más que la interfaz.
En WAU hemos visto que muchas instituciones financieras ya cuentan con sistemas sólidos para operar el negocio, pero no siempre con una arquitectura preparada para habilitar interacciones inteligentes, transaccionales y en tiempo real.
Deberán modernizar su arquitectura de integración, sus datos, sus APIs, sus procesos transaccionales y su capacidad de operar con eventos en tiempo real.
La IA puede ser el nuevo canal de interacción.
Pero la confianza, la seguridad y la eficiencia seguirán dependiendo de la arquitectura que la sostiene.
Y tal vez ese sea el verdadero reto: no solo construir bancos más inteligentes hacia afuera, sino más preparados hacia adentro.
¿Qué opinas?
¿Estamos cerca de ver apps bancarias realmente agénticas o todavía falta modernizar la base tecnológica que las hará posibles?
